משכנתא טובה לא מתחילה בבנק היא מתחילה במישהו שבצד שלכם
ייעוץ משכנתאות מקצועי לרכישת דירה ולמחזור משכנתא
15 דקות שיחה יכולות לחסוך לכם מאות אלפי שקלים…
לתיאום שיחת התאמהבואו נתחיל מהמקום שבו כולם מתחילים, הבלבול…
משכנתא היא לא הלוואה...
היא ההחלטה הכלכלית הכי גדולה שתקבלו ורוב האנשים מקבלים אותה בלי שיש להם דרך אמיתית לדעת אם היא הכי טובה שהם יכלו לקבל.
הבנק מדבר בשפה שלו, אתם מהנהנים וחותמים.
וזה לא רק כי חסר לכם הידע, חסר לכם מישהו שדובר את השפה הזאת בצד שלכם.
וזה בדיוק המקום שבו אני נכנס לתמונה לא משנה באיזה שלב בתהליך אתם נמצאים.
כי משכנתא יכולה להיראות אחרת לגמרי
תלוי איפה אתם עומדים.
אם כבר יש לכם משכנתא
מחזור משכנתא הוא הצעד הנכון עבורכם
המשכנתא שנחתמה לפני חמש או עשר שנים לא תמיד מתאימה למציאות של היום…
בדיקה מקצועית יכולה לחשוף
פוטנציאל חיסכון משמעותי ואם אין כזה, תדעו זאת בבירור.
אם אתם בדרך לרכישת דירה וצריכים משכנתא
לא ממהרים ללכת לבנק ולסגור עסקה
משכנתא נכונה נבנית לפני שפונים לבנק… לא בתוכו.
תכנון מדויק מראש קובע אם תסתכלו אחורה בעוד עשר שנים ותדעו שקיבלתם החלטה נכונה.
ודרך אגב לא חייבים להגיע עם דירה ביד כדי להתחיל.
אם אתם אפילו רק יודעים שאתם רוצים לקנות, ולא עם דירה בראש זו בדיוק הנקודת התחלה.
אני עוזר לכם לעשות סדר בכיוון ובמידת הצורך מחבר אתכם לפרויקטים ונכסים רלוונטיים שמתאימים למה שאתם מחפשים.
בשני המצבים, הדרך מתחילה באותו מקום בדיוק!
בפגישת אפיון ראשונה איתי,
כי משכנתא טובה מתחילה בתכנון נכון.
לפני שפונים לבנק, יושבים יחד ועושים אפיון מלא של המצב שלכם, ההכנסות של כל אחד מבני הזוג, מקומות העבודה והוותק התעסוקתי, ההוצאות הקבועות וההתחייבויות הקיימות, ההון העצמי שלכם ובעיקר, מה באמת חשוב לכם.
בפגישה גם מזהים מראש נקודות שעלולות להקשות מול הבנקים כמו עצמאות, הלוואות קיימות, אחוז מימון גבוה כדי לבנות כבר מההתחלה אסטרטגיה שמציגה את התיק שלכם בצורה הכי טובה שיש!
כי לא כל בנק מתאים לכל לקוח…
יש בנקים שיראו את התיק שלכם בעין טובה, ויש כאלה שכדאי לוותר עליהם כבר בהתחלה ואת זה אני יודע להגיד לכם כבר מהפגישה הראשונה שלנו יחד.
יוצאים מהפגישה עם תמונה ברורה של המצב הכלכלי, אבחון מקצועי של הסיכויים מול הבנקים ואסטרטגיה מסודרת קדימה.
לא מבולבלים, יודעים בדיוק לאן הולכים.
זה נשמע טוב על הנייר…
אבל איך זה נראה במציאות, אצל משפחה אמיתית?
תכירו את איתיאל ודבורה, זוג שלקח משכנתא עם חשיפה גבוהה למסלול פריים וראה את ההחזר החודשי שלו עולה עם כל עדכון ריבית, עד שהמשכנתא הפכה לעומס משמעותי על התקציב המשפחתי.
עברנו על כל התיק שלהם, בנינו תמהיל חדש וניהלנו משא ומתן מול מספר בנקים בדיוק כמו התהליך של הפגישת אפיון שתקבלו..
התוצאה: חיסכון של כ-130,000 ₪ לאורך חיי המשכנתא.
אבל מה שנשאר איתם מהתהליך הזה זו לא רק התוצאה במספרים…
זו התחושה שלהם בסוף שסוף סוף הם יכולים להסתכל על ההוצאות החודשיות בלי לחשוש מהמשכנתא ושיש להם שוב שליטה על התקציב המשפחתי.
ושם יודעים שהם משלמים את המינימום ריביות שהם חייבים לבנק
וזאת בדיוק הסיבה שאני עושה את מה שאני עושה.
אז מה בדיוק אתם תקבלו ממני
לאורך כל הדרך לשם?
קבוצת ווטסאפ אישית לכל מסמך ועדכון
ניתוח פיננסי מלא, מה אתם באמת יכולים להרשות לעצמכם
תמהיל מימון בנוי אישית עבורכם
משא ומתן מול מספר בנקים, עד לתנאים הטובים ביותר שניתן להשיג
ליווי מלא עד לחתימה כולל תיאום מול עו״ד, שמאי ומתווך
זמינות גם אחרי הסגירה לכל דבר שתצטרכו
מסמך מסכם המסביר את המשכתנא שלכם ואת המסלולים שבחרנו שתהיה לכם לשנים הבאות
ומי בעצם עומד מאחורי כל זה?
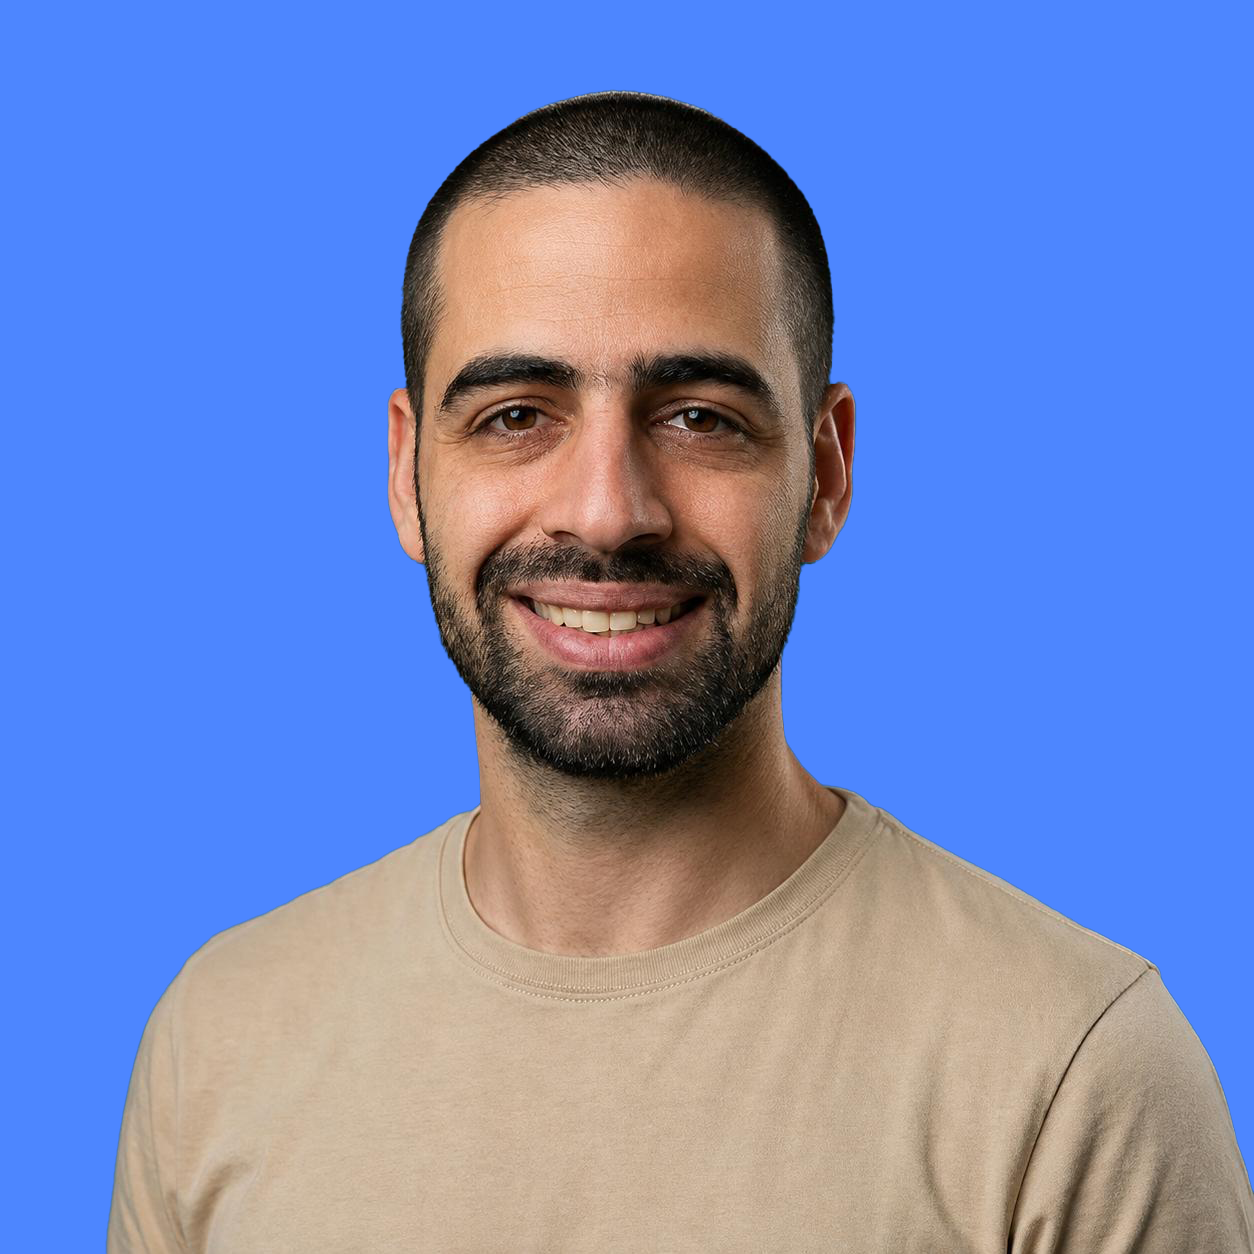
נעים להכיר, אני דוד אורי שטרסברג יועץ משכנתאות
בן 28, נשוי ואב לשניים, ומשרת במילואים כלוחם, משם למדתי מה זו אחריות אמיתית כלפי אנשים שסומכים עליי!
לפני שנכנסתי לתחום, גם אני לא ידעתי לקרוא תנאי משכנתא…
גדלתי בבית שבו לא דיברו על כסף ולא מחוסר רצון, פשוט כי אף אחד לא לימד.
כשהתחלתי להעמיק בעולם הפיננסי, הבנתי משהו פשוט: לאנשים לא חסר שכל…
חסר להם מי שיעמוד בצד שלהם מול הבנק.
זו העבודה שלי היום.
הבנק דואג לאינטרסים שלו, אני דואג לשלכם.
אבל בואו נהיה כנים
זה לא מתאים לכולם.
זה בדיוק עבורכם אם:
אתם רוצים לחסוך זמן ולתת לבעל מקצוע לעשות את העבודה
חשוב לכם לחסוך כסף וטעויות כואבות
אתם מוכנים להיות שותפים פעילים לתהליך ולשתף את המסמכים והמצב הפיננסי שלכם
אתם רוצים את התוצאה הכי טובה ולא רק לשמוע מה שנעים לשמוע
אבל האמת זה פחות עבורכם אם:
החלטתם לקחת את מה שהבנק מציע, בלי לבדוק אם יש יותר טוב
אתם לא מעוניינים בליווי מקצועי ומעדיפים לעשות הכל לבד
אתם לא פתוחים לשתף במצב הפיננסי המלא שלכם
ואם הגעתם עד לכאן ועדיין יש לכם שאלה או שתיים…
הנה כמה תשובות שיעזרו לכם.
חובה לקחת יועץ משכנתאות? +
לא, אך יועץ מקצועי חוסך זמן, טעויות וכסף.
מתי לפנות? +
מוקדם ככל האפשר אפילו לפני חוזה רכישה.
אפשר לקבל משכנתא עם הלוואות קיימות? +
במקרים רבים כן, בהתאם לתמונה המלאה.
לכמה בנקים פונים? +
בדרך כלל שלושה ומעלה, לפי מה שמתאים לתיק.
מה אם עסקה או מחזור לא משתלמים? +
תקבלו את התשובה הישרה גם אם היא "לא".
מתי מסתיים הליווי? +
רק אחרי החתימות, וגם אחרי במידת הצורך.
אנחנו רוצים לקנות דירה, אבל לא יודעים איזו יכול לעזור לנו? +
בהחלט.
לא חייבים להגיע עם פרויקט ביד, אם ידוע רק שאתם רוצים לקנות אפשר להתחיל משם, ובמידת הצורך אחבר אתכם לפרויקטים רלוונטיים.
אז אחרי כל זה
מה עכשיו?
עד כאן ראיתם איך נראה תהליך מסודר, מה זה נותן בפועל ולמה זה משנה מי עומד לצידכם מול הבנק.
השאלה שנשארה היא האם אתם ממשיכים לבד
או נותנים למישהו שמכיר את הדרך ללוות אתכם בה?
אני מזמין אתכם שנתאם פגישה אחת שיכולה לחסוך לכם מאות אלפי שקלים ולתת לכם שקט שאין לו מחיר
השאירו פרטים כאן למטה ואחזור אליכם לתיאום הפגישה.